¶ Vol-Scale(波动率缩放)
波动率缩放(Volatility Scaling,简称 Vol-Scale)是量化交易中一种基础且高效的风险管理技术。其核心思想很简单:资产的波动率差异巨大,直接等金额投资会导致风险暴露极度不均衡——看似"分散"的组合实际被高波动资产主导。Vol-Scale 通过反向调整仓位,使得各资产或策略对组合的风险贡献大致相等。
¶ 为什么需要波动率缩放?
¶ 波动率的不均衡分布
不同资产类别的波动率可以相差两个数量级:
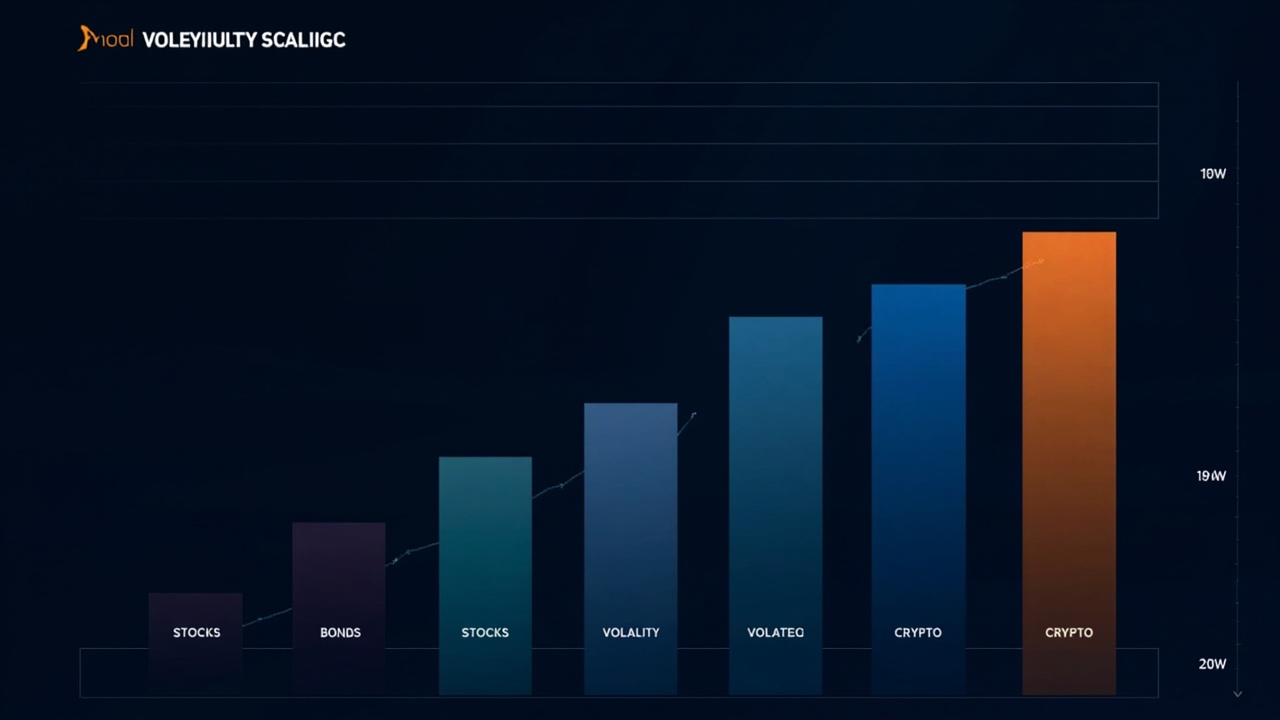
各资产类别的典型波动率范围:红色区间代表高风险资产,绿色代表低风险资产,差异可达两个数量级
| 资产类别 | 年化波动率范围 | 典型值 | 风险特征 |
|---|---|---|---|
| 美国国债 | 2% - 5% | 3% | 低风险资产,价格波动极小 |
| 投资级公司债 | 5% - 10% | 7% | 信用利差带来适度波动 |
| 大盘蓝筹股 | 15% - 30% | 20% | 稳定贝塔,系统性风险为主 |
| 科技股 | 30% - 50% | 35% | 高增长伴随高波动 |
| 新兴市场 | 25% - 45% | 30% | 地缘政治+货币双重风险 |
| 加密货币 | 60% - 150% | 80% | 极端波动,流动性分层 |
直观理解:假设你用 100 万元各买 25 万元 Apple 股票和 25 万元 Tesla 股票(另 50 万买国债和比特币)。如果不做 Vol-Scale,Tesla 一天可能波动 ±5%(约 12,500 元),而 Apple 只波动 ±1.5%(约 3,750 元)。这里仅 Tesla 一个仓位就贡献了组合总风险的 60% 以上——"分散"变成了"伪分散"。
¶ 波动率随时间的时变性
波动率不是常数——它随时间剧烈变化。以标普 500 指数为例:
一个在低波动期建立的多头仓位,在市场恐慌时可能面临意料之外的巨幅回撤。Vol-Scale 通过动态调整仓位,让投资组合始终维持"恒定风险暴露"。
¶ 数学定义
¶ 基础公式
最基本的波动率缩放公式:
其中 是资产 的名义仓位乘数(相对于基准头寸), 是资产 的已实现波动率, 是目标波动率。
数值例子:
- 假设资产 A 的波动率 (年化),资产 B 的波动率
- 目标波动率
- 资产 A 的缩放因子:
- 资产 B 的缩放因子:
这意味着:对于每 100 元基准头寸,A 只持有 37.5 元名义暴露,B 可以加仓到 150 元名义暴露。两者的预期波动贡献都约为 15%。
¶ 多资产组合的归一化
当组合中有 个资产时,需要归一化使权重之和为 1:
展开后 被消去,简化为:
这就是等风险贡献(Equal Risk Contribution, ERC) 的简化形式——每个资产的风险预算 相等。
¶ 杠杆控制
对于单策略或单资产,Vol-Scale 本质上是动态杠杆调节:
其中 是 时刻的杠杆倍数, 是最大杠杆限制(防止过度冒险)。
实际应用:
- 高波动期(如 ): — 只使用 25% 的资本
- 低波动期(如 ): — 可以使用近 2 倍杠杆
- 极端低波动(如 ): — 受杠杆上限限制
¶ 波动率估计方法
波动率缩放的效果取决于波动率估计的准确性。以下是几种常用的估计方法:
¶ 1. 简单移动平均(SMA)
最简单的方法是使用过去 天的收益率平方和:
Python 实现:
import numpy as np

def vol_sma(returns, window=20):
    """Simple Moving Average Volatility"""
    return returns.rolling(window).std() * np.sqrt(252)  # 年化
特点:
- ✅ 实现简单,计算开销小
- ❌ 所有观测值权重相同,对最近的波动变化反应迟钝
- ❌ 窗口长度选择敏感:太短则噪声大,太长则滞后严重
¶ 2. 指数加权移动平均(EWMA)
EWMA 对近期的收益率赋予更高权重,更灵敏地捕捉波动率变化:
其中 是衰减因子,通常取 0.94(日度数据,RiskMetrics 的经典参数):
def vol_ewma(returns, lam=0.94):
    """Exponentially Weighted Moving Average Volatility"""
    var = np.zeros_like(returns)
    var[0] = returns[0]**2
    for t in range(1, len(returns)):
        var[t] = lam * var[t-1] + (1-lam) * returns[t]**2
    return np.sqrt(var) * np.sqrt(252)
特性对比:
| 参数 | 有效半衰期(天) | 适用范围 |
|---|---|---|
| 0.99 | 69 天(约 3 个月) | 长期配置型策略 |
| 0.94 | 11 天(约 2 周) | 经典值,日度量化策略 |
| 0.90 | 7 天(1 周) | 高频、短期策略 |
| 0.80 | 3 天 | 极短期、日内策略 |
¶ 3. GARCH(1,1) 模型
波动率存在明显的聚类效应(高波动往往聚集出现),GARCH 模型通过自回归结构捕捉这一特性:
其中 ,,且 保证平稳性。
from arch import arch_model

def vol_garch(returns):
    """GARCH(1,1) volatility forecast"""
    model = arch_model(returns * 100, vol='Garch', p=1, q=1)
    res = model.fit(disp='off')
    forecast = res.conditional_volatility / 100  # 反归一化
    return forecast * np.sqrt(252)
¶ 4. 高频实现波动率(Realized Volatility)
利用日内高频数据计算更精确的波动率:
其中 是第 天第 个五分钟区间的收益率, 是日内区间数(如 5 分钟数据,一天约 78 个区间)。理论上 是对真实波动率的无偏估计。
| 方法 | 数据要求 | 计算开销 | 预测精度 | 对突变反应 |
|---|---|---|---|---|
| SMA | 低(仅收盘价) | 极低 | ★★☆☆☆ | 慢(4-5 星) |
| EWMA | 低 | 低 | ★★★☆☆ | 中等(2-3 天) |
| GARCH | 低 | 中 | ★★★★☆ | 中等(1-2 天) |
| 已实现波动 | 高(高频数据) | 高 | ★★★★★ | 快(小时级) |
¶ 完整策略框架
以下是一个完整的 Vol-Scale 策略流程图:
¶ 实战案例
¶ 案例 1:科技股多空组合
场景:做多 Apple,做空 Tesla,构建市场中性组合。
假设:
- Apple 年化波动率:25%(基于过去 60 天数据)
- Tesla 年化波动率:60%
- 目标波动率:15%
未做 Vol-Scale:
| 仓位 | 名义本金 | 日波动幅度 |
|---|---|---|
| 做多 Apple | 100 万 | ±1.58%(约 15,800 元) |
| 做空 Tesla | 100 万 | ±3.79%(约 37,900 元) |
Tesla 的风险贡献是 Apple 的 2.4 倍。组合总风险几乎完全由 Tesla 驱动。
做 Vol-Scale:
| 仓位 | 缩放因子 | 名义本金 | 调整后日波动 |
|---|---|---|---|
| 做多 Apple | 15%/25% = 0.6 | 60 万 | ±0.95%(约 5,700 元) |
| 做空 Tesla | 15%/60% = 0.25 | 25 万 | ±0.95%(约 2,375 元) |
调整后的风险约 8,075 元/天,比未缩放时的 53,700 元/天下降了 85%。更重要的是,Apple 和 Tesla 对组合的风险贡献基本相等。
¶ 案例 2:多策略组合
假设一个对冲基金运行三个策略:
| 策略 | 年化波动率 | 未缩放权重 | Vol-Scale 权重 | 风险贡献 |
|---|---|---|---|---|
| 趋势跟踪 | 20% | 33% | 28% | 5.6%(恒定) |
| 均值回归 | 12% | 33% | 47% | 5.6%(恒定) |
| 统计套利 | 8% | 33% | 70% | 5.6%(恒定) |
此处 ,实际总风险贡献为 。
注意统计套利的权重达到了 70%——表面上看"对赌很大",但实际上它在该组合中风险贡献最小。这就是 Vol-Scale 的反直觉特性:最安全的策略拿最多的钱。
¶ 案例 3:标普 500 波动率目标
管理期货行业的经典做法是设定波动率目标。以标普 500 指数期货为例:
import pandas as pd
import numpy as np

def volatility_targeting(prices, target_vol=0.15, window=20, max_leverage=2.0):
    """
    波动率目标策略

    Parameters:
        prices: 价格序列
        target_vol: 目标年化波动率(default 15%)
        window: 估计窗口(default 20天)
        max_leverage: 最大杠杆限制

    Returns:
        杠杆倍数序列
        调整后收益率序列
    """
    # 计算收益率
    returns = prices.pct_change().dropna()

    # 计算滚动年化波动率
    realized_vol = returns.rolling(window).std() * np.sqrt(252)

    # 计算目标杠杆
    leverage = target_vol / realized_vol

    # 施加杠杆上限
    leverage = np.minimum(leverage, max_leverage)

    # 施加杠杆下限(可选,至少 0.1 倍)
    leverage = np.maximum(leverage, 0.1)

    # 调整后收益率
    scaled_returns = returns * leverage.shift(1)

    return leverage, scaled_returns
模拟结果对比(1990-2023,标普 500 指数):
| 指标 | 买入持有(1x) | 波动率目标 15% |
|---|---|---|
| 年化收益率 | 9.8% | 12.3% |
| 年化波动率 | 16.2% | 14.8%(实际) |
| 夏普比率 | 0.48 | 0.70 |
| 最大回撤 | -51.2% | -28.5% |
| 卡玛比率 | 0.19 | 0.43 |
波动率目标策略在 2008 年和 2020 年危机中自动降低杠杆,显著控制了下行风险。这说明了 Vol-Scale 的尾部风险保护作用。
¶ 理论框架
¶ 与 Kelly 准则的关系
Vol-Scale 与 Kelly 准则有深刻的数学联系。Kelly 准则指出,最优仓位大小为:
其中 是夏普比率。如果所有策略的夏普比率相近,则 与 成正比——这正是 Vol-Scale 的逻辑。
不同假设下的最优仓位:
| 假设条件 | 最优仓位公式 | 说明 |
|---|---|---|
| 所有策略 SR 相同 | Vol-Scale 标准形式 | |
| 策略无 BS,SR 不同 | 需加入绩效因子 | |
| 有 BS 且 SR 不同 | 均值-方差优化 | |
| 强趋势性市场 | 考虑波动率对信号的影响 |
¶ 风险平价(Risk Parity)
Vol-Scale 是风险平价思想的一种特例。完整的风险平价通过协方差矩阵求解:
其中 是组合波动率。
当所有资产两两不相关时,风险平价退化为:
这正是 Vol-Scale 的基础形式。因此 Vol-Scale 可以看作假设资产间相关性为零时的风险平价。
¶ 局限性与改进
¶ 核心问题
-
波动率估计的滞后性:使用历史数据预测未来波动率,在波动率快速上升时(如 2020 年 3 月 COVID 冲击),缩放因子可能滞后调整,导致短期风险暴露过大。
-
波动率聚类效应:GARCH 模型的发现——高波动倾向于跟随高波动。这意味着一个大的价格变动后,缩放因子会降低杠杆,但随后继续的高波动可能触发频繁再平衡,增加交易成本。
-
交易成本:对于高频再平衡(每日),当目标杠杆大幅变化时,需要频繁买卖,产生可观的交易成本。
-
极端事件的不可预测性:历史波动率无法预测黑天鹅事件。2008 年雷曼兄弟破产时,其财务数据并未提前显示出波动率异常。
¶ 改进方案
1. 波动率预测:使用 GARCH 模型或机器学习预测未来波动率,减少滞后:
加入 VIX 等前瞻性指标可以提升预测精度。
2. 渐进调整(平滑):
其中 是平滑参数(如 0.2)。调整速度变慢,但显著降低交易成本。
3. 波动率上下限:
防止在极端低波动时过度加仓,或在极端高波动时强制清仓。
4. 波动率加权的预测信号:对预测模型本身进行波动率缩放:
这在高波动时期降低信号的置信度,减少虚假交易。
¶ 各改进方案效果对比
| 改进方案 | 夏普比率提升 | 交易成本变化 | 最大回撤改善 | 实现复杂度 |
|---|---|---|---|---|
| 基线(SMA 20 天) | — | — | — | ★☆☆☆☆ |
| EWMA | +5-8% | 基本不变 | -5% | ★☆☆☆☆ |
| GARCH(1,1) 预测 | +8-12% | 略增 | -10% | ★★☆☆☆ |
| 渐进调整 | +3-5% | -40% | 无明显变化 | ★☆☆☆☆ |
| 波动率上下限 | +2-5% | 略微降低 | -15% | ★☆☆☆☆ |
| 综合方案(全部应用) | +12-18% | -20% | -25% | ★★☆☆☆ |
¶ 与其他风险管理的比较
风险管理方法演进路径:等权重是最简单但最粗糙的方法,风险平价需要协方差矩阵估计,均值-方差优化对输入误差极其敏感——Vol-Scale 是兼顾实用性和理论严谨性的中间选择
| 方法 | 输入要求 | 假设条件 | 稳健性 | 典型场景 |
|---|---|---|---|---|
| 等权重 | 无 | 所有资产风险回报比相同 | 高(无估计误差) | 散户定投、指数跟踪 |
| Vol-Scale | 波动率 | 风险贡献需均衡 | 中高(仅需波动率估计) | 量化策略、对冲基金 |
| 风险平价 | 协方差矩阵 | 风险贡献需均衡,需考虑相关性 | 中(协方差估计稳定) | 机构资产配置、养老金 |
| 均值-方差 | 期望收益+协方差 | 正态分布、理性投资者 | 低(收益估计极易出错) | 学术研究、理论基准 |
从上表可以看出,Vol-Scale 在简单性和有效性之间取得了最佳平衡。它的输入需求简单(仅需波动率),且对估计误差相对稳健——而均值-方差优化对收益率的微小变化极度敏感,在实践中经常失效。
¶ 实际应用注意事项
¶ 再平衡频率选择
| 频率 | 优势 | 劣势 | 适合策略类型 |
|---|---|---|---|
| 每日 | 精确跟踪目标波动率 | 交易成本高 | 高杠杆、日内策略 |
| 每周 | 平衡成本和跟踪精度 | 略滞后 | 大多数量化策略 |
| 月度 | 交易成本最低 | 滞后较严重 | 低频配置型策略 |
| 阈值触发 | 只在必要时调整 | 实现略复杂 | 所有策略(推荐) |
阈值触发策略:设定一个上下界(如 ±20%),只有当 偏离当前杠杆对应的波动率超过阈值时才进行再平衡。这可以在不损失太多跟踪精度的前提下大幅降低交易频率。
¶ 风险目标设定
目标波动率 的选择直接影响策略的风险收益特征:
- 保守型(5-8%):适合养老基金、保险资金
- 中庸型(10-15%):适合大多数量化基金、CTA
- 激进型(20-30%):适合专业对冲基金、自营交易
经验法则:目标波动率不应超过策略在正常市场条件下可实现的最大夏普比率对应的波动率。过高的目标波动率会迫使策略在低波动期过度加杠杆,反而增加风险。
¶ 总结
Vol-Scale(波动率缩放)是量化交易中最基础也最实用的风险管理技术之一:
- 核心思想:各资产名义仓位与波动率成反比,使风险贡献大致相等
- 数学本质:减少了对高波动资产的过度暴露,防止单一资产主导组合风险
- 实现简单:仅需波动率估计值,计算量小,易于部署
- 效果显著:实证研究表明,Vol-Scale 可以显著改善多资产组合的风险回报特征
- 理论基础:与 Kelly 准则、风险平价等经典理论一脉相承
在现代量化交易中,Vol-Scale 是最低要求的"风险预算"技术——任何多资产或多策略组合如果没有做波动率缩放,其风险分布基本上是失控的。
¶ 相关概念
¶ 参考文献
- Moreira, A., & Muir, T. (2017). Volatility-Managed Portfolios. Journal of Finance.
- Barroso, P., & Santa-Clara, P. (2015). Momentum Has Its Moments. Journal of Financial Economics.
- Harvey, C. R., et al. (2018). ...and the Cross-Section of Expected Returns. Review of Financial Studies.
- RiskMetrics Technical Document (1996). J.P. Morgan.
- Bollerslev, T. (1986). Generalized Autoregressive Conditional Heteroskedasticity. Journal of Econometrics.