¶ Slippage(滑点):量化交易中的核心执行成本
滑点(Slippage)是量化交易中最隐蔽也最具破坏性的成本之一。它指交易执行价格与预期价格之间的差异——看似微小的差距,在高频交易中却能吞噬全部 Alpha,甚至让回测盈利的策略在实盘中血本无归。
¶ 滑点的精确定义
¶ 数学定义
滑点的数学表达式非常直观:
其中 为实际成交价格, 为信号触发时的预期价格。对于买入订单,滑点通常为正(执行价格高于预期);对于卖出订单,滑点通常为负(执行价格低于预期)。
¶ 成本分解
滑点只是交易总成本的一部分。完整的交易成本(Transaction Cost)可以分解为:
| 成本类型 | 特点 | 对策略的影响 |
|---|---|---|
| 佣金(Commission) | 固定比例,可预测 | 长期累积,低频率策略占主导 |
| 买卖价差(Bid-Ask Spread) | 市场流动性函数 | 影响每笔交易的直接成本 |
| 滑点(Slippage) | 动态变化,受订单规模影响 | 最不可预测,风险最高 |
| 税费(Tax) | 政策决定 | 影响净收益率的计算 |
滑点是四个成本中最危险的一个,因为它具有非线性和路径依赖的特性——你无法在交易前精确知道滑点有多大。
¶ 滑点的微观成因
¶ 限价订单簿(LOB)动力学
滑点的本质在于限价订单簿(Limit Order Book, LOB)的动态变化。一个典型的 LOB 结构如下:
| 价格层级 | 买量 | 卖量 | 价格层级 |
|---|---|---|---|
| — | |||
| — | 2,000 | ||
| — | 5,000 | ||
| 买一 | 3,000 | — | |
| 买二 | 8,000 | — |
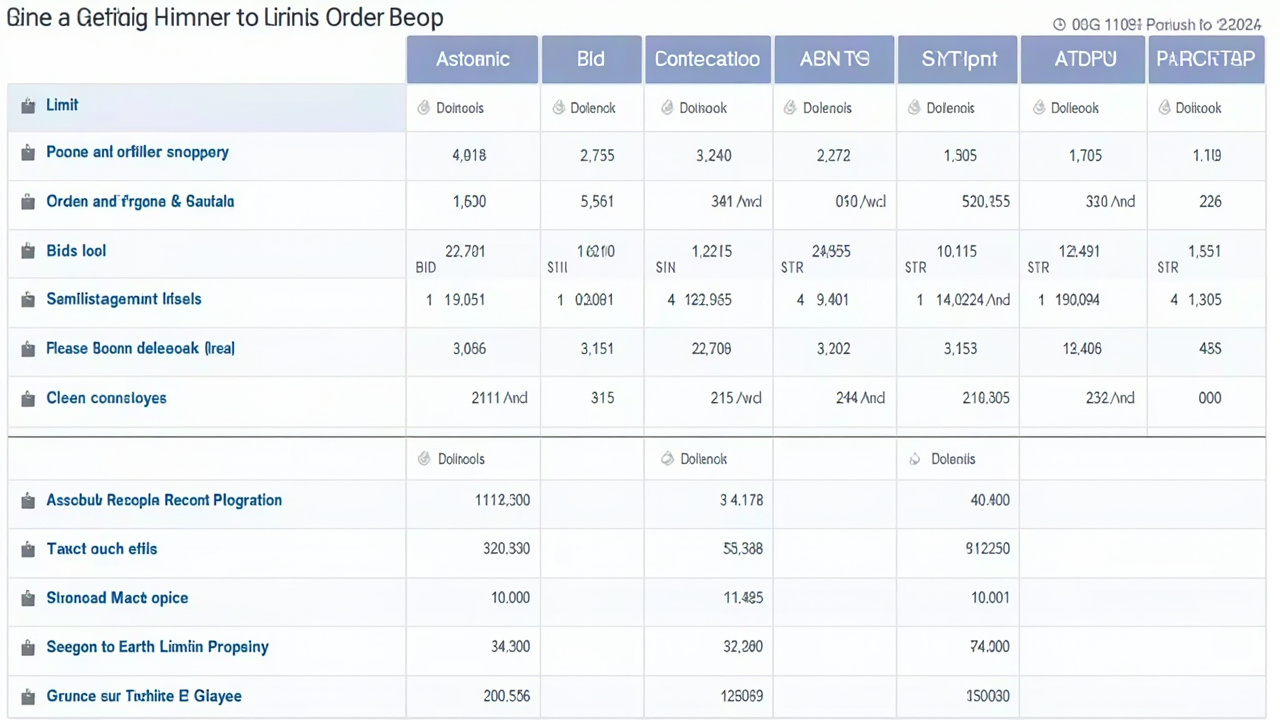
上图展示了市价买单在限价订单簿中的逐层执行过程:买单从最低卖价开始,依次消耗各价位的挂单,导致加权平均成交价格高于最初的卖一价格
当你提交一个 股的市价买单时:
- 首先吃掉卖一 股,价格
- 继续吃掉卖二 股,价格
- 最后吃掉卖三 股,价格
加权平均成交价格:
如果预期价格(卖一价)为 ,则滑点为 ,即 3.1 个基点。
¶ 滑点的四类成因
| 类型 | 机制 | 数学描述 | 典型场景 |
|---|---|---|---|
| 市场冲击 | 大额订单消耗 LOB 流动性 | 大单冲击限价订单簿 | |
| 延迟滑点 | 信号生成到执行的时间差 | 高频策略(毫秒级延迟) | |
| 波动性滑点 | 价格快速变动期间的执行 | 新闻发布、开盘/收盘 | |
| 流动性不足 | 买卖价差扩大 | 小盘股、异常市场 |
¶ 市场冲击的非线性特征
市场冲击(Market Impact)是滑点最主要的来源,其核心特征是非线性:
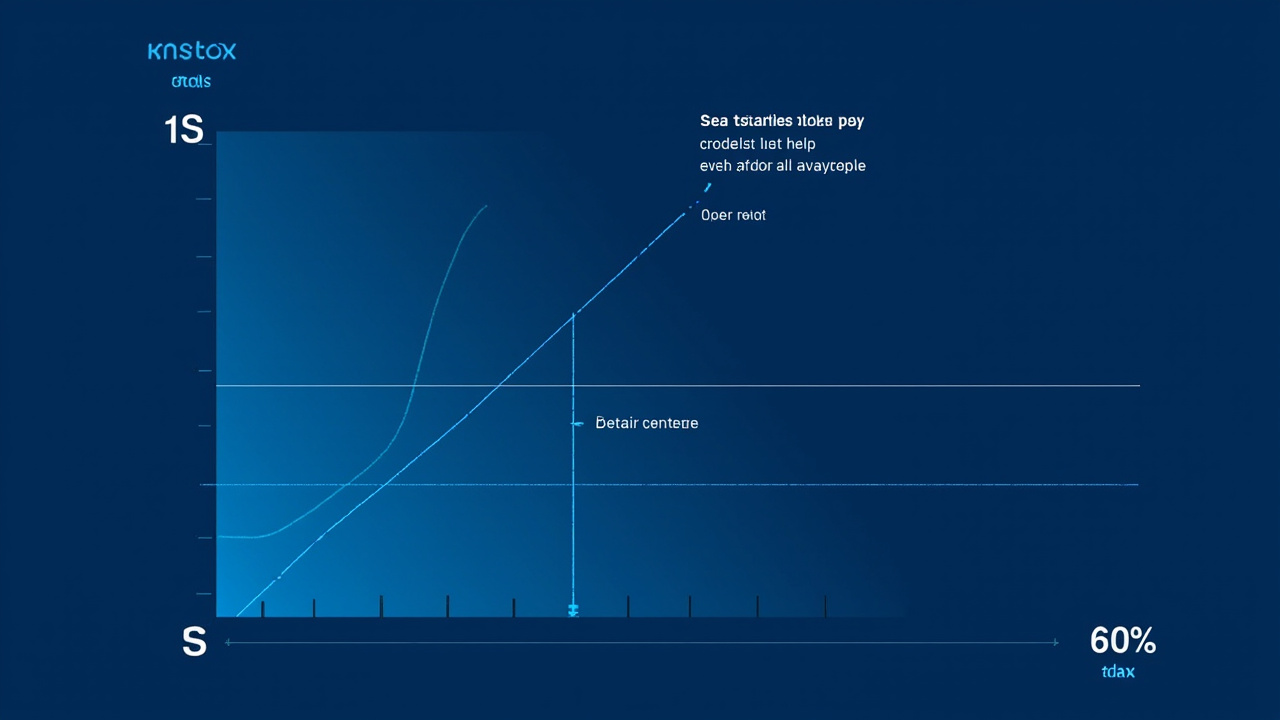
上图展示了市场冲击与订单规模之间的非线性关系:小单时冲击近似线性增长,但当订单量超过日均成交量的一定比例后,冲击呈平方根甚至指数级增长
上图展示了订单规模与市场冲击之间的非线性关系。小单的冲击近似线性,但当订单量超过某个阈值(通常为日均成交量的 1-5%)时,冲击会以平方根甚至指数级增长。
¶ 滑点的定性与定量建模
¶ 线性模型
最简单的滑点模型假设滑点与订单规模成正比:
其中 为固定成本(如买卖价差的一半), 为冲击系数, 为随机噪声。
局限:线性模型假设每增加一股订单都会产生相同的额外滑点,这与实际市场中的非线性特征不符。
¶ 平方根模型(行业标准)
Almgren-Chriss 框架是目前业界最广泛采用的滑点模型:
其中:
- = 买卖价差成本(固定)
- = 波动率
- = 订单量
- = 市场成交量
- = 冲击系数(通常 0.1-0.5)
- = 冲击指数(经验值 0.5-0.7)
数值示例:假设一只股票参数为 (日波动率 2%)、 股(日成交量)、、,当提交 股(5% 日均成交量)的订单时:
即约 0.97 个基点 的预期冲击成本。
¶ 市场微观结构模型
对于高频交易策略,需要使用更精细的订单簿模型:
其中:
- = 订单簿各价位深度
- = 新订单到达率(Poisson 过程)
- = 订单取消率
- = 信号到执行的时间延迟
高频场景下的滑点可以用以下简化模型估算:
¶ 各模型对比
| 模型类型 | 复杂度 | 精度 | 数据需求 | 适用场景 |
|---|---|---|---|---|
| 线性模型 | 低 | 低 | 低 | 粗略估算、回测基线 |
| 平方根模型 | 中 | 中 | 中 | 中低频策略回测 |
| Almgren-Chriss | 中高 | 高 | 中高 | 执行算法设计 |
| LOB 微观模型 | 高 | 高 | 高 | 高频策略、做市策略 |
¶ 滑点对量化策略的系统性影响
¶ 滑点如何摧毁高频 Alpha
滑点对策略收益的影响可以用以下公式表达:
当交易频率急剧升高时,滑点会表现出 "乘法效应":
| 策略类型 | 交易频率 | 单次滑点 | 年化交易次数 | 年化滑点成本 | 对净收益的影响 |
|---|---|---|---|---|---|
| 低频价值 | 周/月 | 5-10 bps | ~50 | 0.25-0.5% | 可忽略 |
| 中频趋势 | 日/周 | 3-5 bps | ~250 | 0.75-1.25% | 中等 |
| 高频做市 | 秒/毫秒 | 0.1-0.5 bps | ~10^6 | 10-50% | 致命 |
¶ 经典案例:学界的深度学习陷阱
"PhD 的 DL 模型在 paper 上收益 +$2,000,000,交易手续费加滑点 -$3,000,000,净亏损 -$1,000,000。"
这个案例揭示了一个普遍现象:学术回测中表现优异的深度学习模型,在实盘中往往因为忽略了滑点而崩溃。原因如下:
¶ 简单模型 vs 深度学习实盘表现对比
| 维度 | 简单模型(线性回归) | 深度学习(未优化) |
|---|---|---|
| 交易频率 | 低(日/周级别) | 极高(分钟/秒级别) |
| 信号信噪比 | 低但稳定 | 高但包含大量噪音 |
| 单次滑点 | 5-10 bps | 0.1-0.5 bps |
| 年化交易次数 | ~50 | ~500,000+ |
| 年化滑点成本 | 0.25-0.5% | 50-500% |
| 累计滑点 | 可控 | 可能超过总 Alpha |
| 典型实盘结果 | 小幅盈利 | Paper Alpha 正、实盘亏损 |
核心教训:深度学习模型在毫秒级的 LOB 数据中捕捉到了大量微观结构噪音。它极度兴奋地在开盘前几分钟内交易了数万次,每个信号看起来都有微弱的预测能力,但扣除滑点后连手续费都覆盖不了。
¶ 执行算法与滑点控制
¶ 主流执行算法对比
| 算法 | 原理 | 滑点控制效果 | 时效性 | 适用场景 |
|---|---|---|---|---|
| TWAP | 时间加权平均价格,均匀拆分订单 | 中等 | 低 | 大单拆分,无时间压力 |
| VWAP | 成交量加权平均价格,跟随成交量分布 | 较好 | 中 | 常规大单执行 |
| Implementation Shortfall | 动态平衡市场冲击与机会成本 | 最优 | 高 | 紧急但需控制成本 |
| Smart Routing | 多交易所最优路由 | 较好 | 中 | 跨交易所碎片化市场 |
| Adaptive | 根据市场条件动态调整执行速度 | 较好 | 高 | 市场条件快速变化 |
¶ Implementation Shortfall 框架
Implementation Shortfall(执行缺口)是最优化的执行策略框架:
其中:
- Fixed Cost: 佣金 + 税费
- Market Impact: 由订单对市场造成的价格冲击
- Timing Risk: 等待执行期间价格向不利方向变动的风险
最优执行策略需要在市场冲击和时间风险之间取得平衡:
其中 为 时刻的执行量, 为市场冲击项, 为执行偏差惩罚项。
¶ VWAP 执行算法
VWAP 算法的核心思想是根据历史成交量分布来安排订单的拆分节奏:
¶ 执行算法的滑点表现对比
| 算法 | 平均滑点(bps) | 波动率(bps) | 适用订单规模 | 适用市场条件 |
|---|---|---|---|---|
| 市价单一次执行 | 3-15 | 5-20 | 小单(<1% ADV) | 流动性充足 |
| TWAP | 2-8 | 2-8 | 中单(1-5% ADV) | 常规市场 |
| VWAP | 1-5 | 2-6 | 中大单(2-10% ADV) | 常规市场 |
| Implementation Shortfall | 0.5-4 | 3-10 | 大单(5-20% ADV) | 高波动市场 |
ADV = 日均成交量(Average Daily Volume)
¶ 深度学习策略的滑点优化
¶ 交易频率约束
对于高频 DL 模型,最直接的滑点控制手段是限制交易频率:
引入惩罚项:
其中 控制换手率的惩罚强度。通过交叉验证选择合适的 值。
¶ 成本感知的训练(Cost-Aware Training)
更先进的方法是将滑点直接纳入模型的训练过程:
其中 是一个可微的滑点成本函数近似。这样模型在学习预测收益的同时,会自动学会避免过度交易。
¶ 在线滑点估计
实盘环境中,滑点会随市场状态动态变化。使用在线学习持续估算滑点:
其中 为遗忘因子(通常 0.01-0.1),控制历史滑点估计的更新速度。
¶ 实时滑点调整策略
¶ Python 实现
¶ 滑点模拟器
import numpy as np
from dataclasses import dataclass
from typing import Optional

@dataclass
class SlippageConfig:
    """滑点模型配置"""
    spread_bps: float = 1.0  # 买卖价差(基点)
    impact_coeff: float = 0.3  # 冲击系数 γ
    impact_exp: float = 0.6  # 冲击指数 δ
    volatility: float = 0.02  # 日波动率
    daily_volume: float = 1_000_000  # 日均成交量

class SlippageSimulator:
    """Almgren-Chriss 滑点模拟器"""

    def __init__(self, config: SlippageConfig):
        self.config = config

    def estimate_slippage(self, order_qty: float,
                          is_buy: bool = True) -> float:
        """估算订单的预期滑点(单位:价格)"""
        cf = self.config

        # 固定价差成本
        spread_cost = cf.spread_bps / 10_000 * 0.5

        # 市场冲击(Almgren-Chriss 平方根模型)
        participation = order_qty / cf.daily_volume
        impact = cf.impact_coeff * cf.volatility * (participation ** cf.impact_exp)

        direction = 1 if is_buy else -1
        return direction * (spread_cost + impact)

    def simulate_execution(self, orders: np.ndarray,
                           noise: float = 0.01) -> np.ndarray:
        """模拟一批订单的执行滑点"""
        slippages = np.array([
            self.estimate_slippage(qty) for qty in orders
        ])
        # 添加随机噪声
        return slippages + np.random.normal(0, noise, size=len(orders))

# 使用示例
config = SlippageConfig(
    spread_bps=2.0,
    impact_coeff=0.25,
    impact_exp=0.6,
    volatility=0.015,
    daily_volume=2_000_000
)
simulator = SlippageSimulator(config)

# 模拟不同规模订单的滑点
for qty in [1000, 10000, 50000, 100000]:
    slip = simulator.estimate_slippage(qty, is_buy=True)
    print(f"订单量 {qty:>8,} 股 → 预期滑点 {slip*10000:.2f} bps")
¶ 成本感知的策略回测器
import pandas as pd

def backtest_with_slippage(signals: pd.DataFrame,
                           prices: pd.Series,
                           slippage_bps_fn,
                           fee_bps: float = 1.0) -> pd.DataFrame:
    """
    带滑点和手续费的策略回测

    Parameters:
    -----------
    signals : DataFrame
        交易信号,列包括 'position'(持仓方向)
    prices : Series
        价格序列
    slippage_bps_fn : callable
        根据订单量计算滑点的函数
    fee_bps : float
        每笔交易的手续费(基点)
    """
    trades = signals['position'].diff().abs()  # 交易产生
    turnover = trades * prices  # 成交金额

    # 计算每笔交易的滑点成本
    slippage_costs = []
    for idx, row in signals.iterrows():
        if trades[idx] > 0:
            order_value = turnover[idx]
            # 粗略估算股数
            qty = order_value / prices[idx]
            slip_bps = slippage_bps_fn(qty)
            slippage_costs.append(slip_bps)
        else:
            slippage_costs.append(0.0)

    # 总成本
    total_costs = (
        turnover * (fee_bps / 10_000)  # 手续费
        + trades * prices * np.array(slippage_costs) / 10_000  # 滑点
    )

    returns = signals['position'].shift(1) * prices.pct_change()
    net_returns = returns - total_costs / prices

    return net_returns.cumsum()

# 使用示例
# def my_slippage_fn(qty):
#     return 1.0 + 0.3 * np.sqrt(qty / 1_000_000)
#
# pnl = backtest_with_slippage(signals, prices, my_slippage_fn)
¶ 滑点在回测中的处理
¶ 滑点建模的最佳实践
- 保守估计:在回测中使用高于实际预期 50-100% 的滑点假设
- 情景分析:同时测试低/中/高三种滑点场景
| 场景 | 滑点倍数 | 说明 |
|---|---|---|
| 乐观 | 0.5× | 市场流动性充足 |
| 基准 | 1.0× | 常规市场条件 |
| 压力 | 2.0-3.0× | 流动性危机、异常波动 |
| 极端 | 5.0× | 金融危机级别 |
- 规模依赖:滑点假设必须与策略容量匹配
- 动态调整:根据市场波动率(VIX等)动态调整滑点假设
¶ 回测滑点检查清单
- 是否根据订单规模使用非线性滑点模型?
- 是否考虑了买卖价差的市场动态?
- 是否对高换手率策略做了额外惩罚?
- 是否在不同市场条件下测试了滑点敏感性?
- 策略容量估算是否基于保守滑点假设?
¶ 滑点与 Alpha 的辩证关系
¶ 策略容量的概念
每个策略都有其容量上限——在容量范围内,滑点可控,策略盈利;超出容量后,滑点指数增长,策略崩溃。
| 策略类型 | 典型容量上限 | 限制因素 |
|---|---|---|
| 高频做市 | - /天 | 订单簿深度 |
| 日内统计套利 | - /天 | 市场冲击 |
| 中频趋势 | - /天 | 滑点累积 |
| 低频价值 | - +/天 | 建仓时间 |
¶ 滑点与 Alpha 的互动
实际上,Alpha 和滑点之间存在复杂的关系:
- Alpha 衰减:高 Alpha 策略更容易吸引跟风资金,导致滑点上升
- 拥挤效应:同质化策略扎堆,滑点非线性上升
- Alpha 衰减模型:
其中 为策略的总资产规模, 为 Alpha 衰减系数。
¶ 与 Paper Alpha 的对比
| 概念 | 定义 | 包含内容 | 常见误区 |
|---|---|---|---|
| Paper Alpha | 回测/理论收益 | 仅信号收益 | 假设零成本、无限流动性 |
| Realized Alpha | 实盘净收益 | 信号收益 - 滑点 - 费用 | 实盘远低于 paper |
| Slippage | 执行成本 | 冲击 + 延迟 + 价差 | 高频策略中可能超过总 Alpha |
核心教训:
"模型在实盘里敏锐地捕捉到了 limit order book 里零点几毫秒的微观噪音。它极度兴奋,在开盘前十分钟疯狂交易了五万次。"
这段话精准描述了深度学习在高频交易中最常见的失败模式——模型学会了预测微观结构噪音,但交易成本(尤其滑点)远大于这些信号的预测价值。
¶ 相关概念
创建于:2026-06-11 | 优化于:2026-07-01
原始来源:栀染《量化交易的深度学习困境》