¶ 新西兰金融交易系统
新西兰金融交易系统是全球金融基础设施中的一个独特案例——作为一个仅有约520万人口的小型开放经济体,其支付系统在技术架构上高度现代化,在国际跨境支付和实时清算方面具有领先地位。新西兰的金融体系由新西兰储备银行(Reserve Bank of New Zealand, RBNZ)作为中央银行和监管机构统领,其核心支付系统覆盖了从零售端的小额批处理到批发端的大额实时结算的全场景。
新西兰支付体系的一个关键特征是其双层结构:零售端通过 BACHO 和 NZCCCS 实现净额批处理,批发端通过 NZ CLEAR 实现实时全额结算(RTGS),两套系统通过 RBNZ 的 ESAS(结算账户系统)最终连接。这种设计在成本和效率之间取得了良好的平衡。
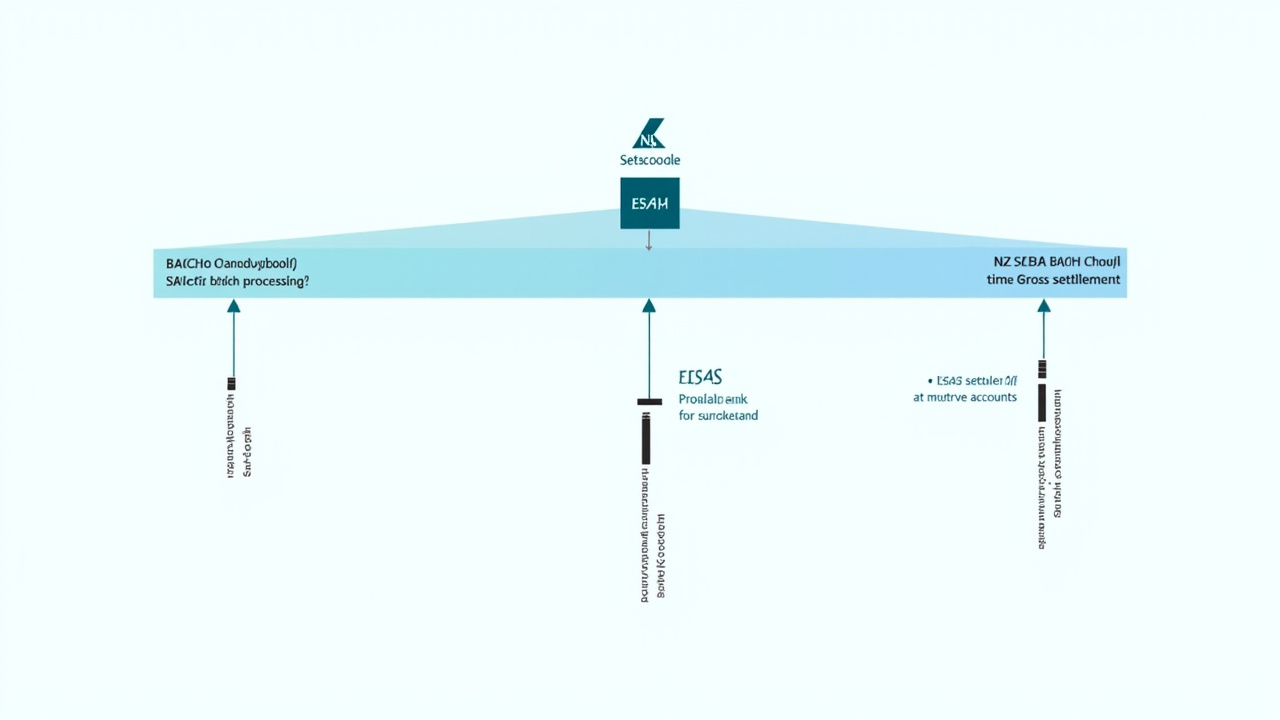
上图展示了新西兰支付系统的整体架构:零售支付经过BACHO/NZCCCS批处理净额结算,大额支付通过NZ CLEAR实时全额结算,最终通过RBNZ的ESAS完成央行货币结算。
¶ 金融体系概览
¶ 主要参与机构
| 机构类型 | 代表机构 | 职能 |
|---|---|---|
| 中央银行 | 新西兰储备银行(RBNZ) | 货币政策、金融稳定、支付系统监管和结算 |
| 商业银行 | ANZ、ASB、BNZ、Westpac、Kiwibank 等 | 零售和批发银行服务、支付发起 |
| 清算系统运营 | Payments NZ(行业自律组织) | BACHO、NZCCCS 和 NZ CLEAR 系统的规则制定和运营管理 |
| 监管机构 | RBNZ、FMA(金融市场管理局) | 合规监督、系统安全 |
新西兰的银行业格局高度集中——五大银行(ANZ、ASB、BNZ、Westpac、Kiwibank)控制着约 90% 的零售存款和贷款市场。这种高度集中的市场结构一方面降低了支付系统协调的复杂度,另一方面也带来了系统性风险集中的隐忧。2023年,五大行合计持有约 NZD 4,500 亿的资产,占新西兰银行业总资产的 85% 以上。
¶ 支付系统全景
新西兰的主干支付系统主要分为三类:
新西兰没有像英国的 Faster Payment 或澳大利亚的 NPP 那样的 24/7 实时零售支付系统,但其批处理系统(BACHO)和实时大额系统(NZ CLEAR)满足了对时效性的差异化需求。不过,2023年 Payments NZ 已启动新一代支付平台(New Payments Platform, NPP NZ)的规划,预计在 2025-2027 年间落地,届时将为零售支付提供全天候实时能力。
¶ 支付系统的经济学意义
支付系统对一个小型开放经济体的意义远超技术范畴。新西兰的支付系统每年处理超过 6 亿笔零售交易和日均 NZD 450 亿的大额交易,这些交易的有序清算直接影响:
- 货币政策传导——RBNZ 通过调整官方现金利率(OCR)影响市场利率,而支付系统是这一传导的物理基础设施
- 金融稳定——支付系统的故障可能导致系统性危机(对比 2021 年 NZ CLEAR 的 5 小时中断事件)
- 国际贸易效率——跨境支付成本直接影响新西兰出口竞争力(新西兰年出口额约 NZD 650 亿)
- 金融包容性——支付系统的成本和可及性影响农村地区和低收入群体的金融服务获取
¶ 新西兰支付系统的历史演进
新西兰的支付系统经历了从纸质到电子化再到实时化的三个发展阶段,这一演进过程反映了全球金融科技的演变轨迹。
¶ 纸质时代(1970年代-1980年代)
| 时期 | 主要支付方式 | 特点 |
|---|---|---|
| 1970年代 | 现金、个人支票 | 大量现金流通,支票需要 5-7 天清算 |
| 1980年代初 | 信用卡引入(Visa 1979, Mastercard 1980) | 首批电子支付方式 |
| 1980年代末 | EFTPOS 网络开始建设 | 首家 EFTPOS 于 1985 年上线 |
| 1990年代初 | BACHO 电子格式标准化 | 替代纸质批处理 |
¶ 电子化时代(1990年代-2010年代)
1995 年,Payments NZ 作为行业自律组织成立,标志着新西兰支付系统从各自为政走向统一治理。这一时期的关键里程碑包括:
- 1995年:Payments NZ 成立,统一清算规则和标准
- 1998年:BACHO 格式正式标准化为 NZ 行业标准
- 2003年:NZ CLEAR 大额实时结算系统上线
- 2007年:RBNZ 的 ESAS 系统升级,支持更复杂的结算功能
- 2012年:BACHO 从日终单批次升级为日间多批次
- 2018年:NZ CLEAR 开始 ISO 20022 迁移工作
¶ 实时化时代(2020年代至今)
进入 2020 年代,全球实时支付浪潮推动新西兰加速现代化:
- 2022年:NZ CLEAR 完成 ISO 20022 迁移
- 2023年:Payments NZ 启动 NPP NZ 新一代支付平台项目
- 2024年:数字身份(Digital Identity)框架立法推进
- 2025-2027年(预期):NPP NZ 上线,实现 24/7 实时零售支付
¶ BACHO 批处理清算系统
BACHO(Bulk Electronic Clearing System,批量电子清算系统)是新西兰两大核心银行信息交换报文格式和清算流程之一,另一个是 NZ CLEAR。BACHO 专门用于非紧急、可批量处理的零售支付交易。
¶ 发展历史
| 时间 | 里程碑 |
|---|---|
| 1980年代 | 纸质支票和手动清算为主流 |
| 1990年代初 | BACHO 电子格式标准化,替代纸质批处理 |
| 1995 | Payments NZ 成立,统一清算规则 |
| 2000年代 | BACHO 格式扩展支持更多交易类型 |
| 2010年代 | 日终批处理逐步升级为日间多批次 |
| 2012 | 实现日间 3 批次处理(09:00, 12:00, 15:00) |
| 2023 | BACHO 年交易量超过 6 亿笔 |
¶ BACHO 记录格式
BACHO 是一种格式化的类 CSV 交易批处理请求报文,遵循严格的固定长度记录格式。每个文件由三种记录类型组成:文件头(Header)、交易详情(Detail)和文件尾(Trailer)。
典型记录结构(Header Record):
| 字段 | 长度 | 位置 | 说明 |
|---|---|---|---|
| 记录类型标识符 | 1 | 1 | "0" 表示 Header |
| 银行代码 | 2 | 2-3 | 如 01=ANZ, 02=ASB, 03=BNZ |
| 分支机构代码 | 6 | 4-9 | 发起机构的分支编码 |
| 文件序列号 | 6 | 10-15 | 发起机构当日唯一编号 |
| 处理日期 | 6 | 16-21 | YYMMDD 格式 |
| 创建时间 | 6 | 22-27 | HHMMSS |
| 保留字段 | 53 | 28-80 | 填充空格 |
Detail Record 典型字段:
| 字段 | 长度 | 说明 |
|---|---|---|
| 交易类型代码 | 2 | 如 01=工资, 03=供应商付款 |
| 金额 | 16 | 最大 11 位整数 + 2 位小数,右对齐左补零 |
| 收款人账号 | 15 | 新西兰银行账号格式:00-0000-0000000-00 |
| 收款人名称 | 32 | 自由文本 |
| 收款人参考 | 20 | 发票号或自定义参考 |
| 付款人账号 | 15 | 同上格式 |
| 付款人名称 | 32 | 自由文本 |
| 付款人参考 | 20 | 付款说明 |
BACHO 报文实例(简化格式):
00ANZ01ANZ001001240625083000
1010000000001234501234567890123ACME SUPPLIES LTDINV-2024-089010123456789012JOHN SMITH SALARY
1010000000000005000123456789012SUPERMARKET NZ  LTDWEEKLY PAYMENT010123456789012PETER JONES       RENT
99000000000000000200000012849025
在这个示例中:
- 第 1 行:文件头,ANZ 银行在 2024 年 6 月 25 日 08:30 创建
- 第 2 行:$123,450.00 的供应商付款,从 John Smith 付给 Acme Supplies
- 第 3 行:$500.00 的定期付款
- 第 4 行:文件尾,总计 2 笔交易,金额 $128,495.00
¶ BACHO 交易处理流程
BACHO 采用多批次净额结算模式:
¶ 净额结算数值案例
假设某日有 3 家银行(A、B、C)参与的清算轮次,各银行提交的 BACHO 文件包含以下跨行交易:
银行 A 提交的交易:
| 付款行 → 收款行 | 总金额 (NZD) | 笔数 |
|---|---|---|
| A → B | 1,200,000 | 150 |
| A → C | 800,000 | 80 |
| B → A | 500,000 | 45 |
| C → A | 300,000 | 30 |
计算每家银行的净额:
银行 A:
- 应收:B→A $500,000 + C→A $300,000 = $800,000
- 应付:A→B $1,200,000 + A→C $800,000 = $2,000,000
- 净额:$800,000 - $2,000,000 = -$1,200,000(应付)
银行 B:
- 应收:A→B $1,200,000
- 应付:B→A $500,000
- 净额:$1,200,000 - $500,000 = +$700,000(应收)
银行 C:
- 应收:A→C $800,000
- 应付:C→A $300,000
- 净额:$800,000 - $300,000 = +$500,000(应收)
最终通过 NZ CLEAR 的结算指令为:银行 A 向 RBNZ 结算账户支付 $1,200,000,RBNZ 分别贷记银行 B $700,000 和银行 C $500,000。整个批次的净结算额为 $1,200,000,远小于名义交易总额的 $3,600,000,体现了净额结算的效率优势——净额比率为 33.3%,即名义交易金额的三分之一即可完成最终结算。
¶ 多场景对比:净额结算 vs 全额结算
为了更直观地理解净额结算的效益,我们对比同一组交易在不同结算模式下的结果:
| 指标 | 净额结算(BACHO) | 全额结算(RTGS) |
|---|---|---|
| 结算金额 | $1,200,000 $3,600,000 | |
| 结算笔数 | 2 笔(1 借 1 贷) | 3 笔 |
| 流动性需求 | $1,200,000 $2,000,000(A 需支付全部) | |
| 效率提升 | 减少 67% 结算资金 | — |
在有更多银行参与的更大规模清算中,净额比率通常可以降到 10%-20%,大幅降低系统流动性需求。新西兰的年均 BACHO 净额比率约为 15%。
¶ BACHO 的应用场景
| 场景 | 典型使用 | 交易量占比 |
|---|---|---|
| 工资单(Payroll) | 企业向员工批量发薪 | 约 35% |
| 供应商付款 | B2B 批量支付 | 约 25% |
| 直接贷记 | 政府福利、退税、股息 | 约 20% |
| 定期付款 | 租金、分期付款 | 约 15% |
| 其他 | 退款、佣金等 | 约 5% |
¶ BACHO 费用结构
BACHO 是新西兰零售支付中成本最低的电子支付方式。费用结构包括:
| 费用项 | 典型范围 | 说明 |
|---|---|---|
| 文件提交费 | $0.50 - $2.00/文件 | 按 BACHO 文件计 |
| 单笔交易费 | $0.05 - $0.25/笔 | 按交易笔数计 |
| 月固定费 | $50 - $500/月 | 与银行签订的批量处理协议 |
| 净额结算费 | 包含在系统运营费中 | Payments NZ 收取 |
相对于电子支票(约 $1-3/笔)和信用卡(1.5%-2.5% 手续费),BACHO 是新西兰最经济的非现金支付方式之一,特别适合高频、低价值的批量支付场景。
¶ NZ CLEAR 大额实时结算系统
NZ CLEAR 是新西兰的大额资金转账系统(High-Value Payment System, HVPS),由 Payments NZ 管理,所有结算通过 RBNZ 的 ESAS(Exchange Settlement Account System)在中央银行货币上完成,实现实时全额结算(RTGS)。
¶ 系统特征
| 特性 | 描述 |
|---|---|
| 结算模式 | 实时全额结算(RTGS) |
| 结算货币 | 新西兰元(NZD),使用 RBNZ 结算账户 |
| 运营时间 | 工作日 09:00 - 17:30(可延长至 18:00) |
| 单笔限额 | 无上限 |
| 最终性 | 央行货币结算,不可撤销 |
| 参与者 | 12 家授权机构(主要为银行) |
¶ NZ CLEAR 与 BACHO 对比
| 维度 | NZ CLEAR | BACHO |
|---|---|---|
| 时效 | 实时(秒级) | 批次(4-24 小时) |
| 单笔金额 | 通常 > NZD 10,000 | 通常 < NZD 10,000 |
| 结算模式 | 全额结算 | 净额结算 |
| 结算风险 | 零(央行货币) | 有限(需净额结算成员担保) |
| 费用/笔 | NZD 1.00 - 5.00 | NZD 0.05 - 0.25 |
| 日交易量 | 约 5,000 笔 | 超过 200 万笔 |
¶ 典型应用场景
- 银行间资金调拨:银行之间进行资金头寸管理
- 外汇交易结算:NDF(无本金交割远期)和外汇即期交易的 NZD 端结算
- 大额企业支付:房地产交易(>NZD 100 万)、并购对价款、债券付息
- 央行操作:公开市场操作、储备金调整
- BACHO/NZCCCS 净额结算:日终为零售清算系统的净额提供最终结算
¶ NZ CLEAR 的风险管理
NZ CLEAR 采用 RTGS 模式,理论上消除了结算风险(Herstatt Risk),但参与者仍面临流动性风险。为管理流动性压力,RBNZ 提供以下机制:
- 日内流动性(Intraday Liquidity):符合条件的银行可以使用政府债券作为抵押,从 RBNZ 获取日内透支
- 排队机制(Queue Management):当某银行账户余额不足时,其支付指令进入等待队列,不阻塞其他银行
- 结算优化:RBNZ 使用结算优化算法将支付指令最小化处理,减少流动性占用
¶ NZCCCS 消费者电子清算系统
NZCCCS(New Zealand Consumer Electronic Clearing System)是新西兰零售支付中的自动清算系统,专门处理**直接借记(Direct Debit)和自动支付(Autopay)**业务。
¶ 处理流程
NZCCCS 的重要特点是直接借记可以在约定的日期自动从付款人账户扣款,常用于:
- 保险续费(月付/年付)
- 月度订阅服务(流媒体、杂志)
- 贷款还款(房贷、车贷)
- 公用事业账单(电费、水费、宽带费)
¶ NZCCCS 退票与争议处理
NZCCCS 中的退回(Dishonour)是零售支付系统中的重要风险控制机制:
| 退回原因 | 典型比例 | 后续处理 |
|---|---|---|
| 余额不足 | 约 1.5% | 收款方重新尝试或转为人工催收 |
| 账户已关闭 | 约 0.3% | 需更新授权信息 |
| 账户冻结 | 约 0.1% | 法律程序启动时常见 |
| 超出授权限额 | 约 0.05% | 消费者可申请争议退款 |
¶ EFTPOS 与卡支付系统
新西兰是全球 EFTPOS(Electronic Funds Transfer at Point of Sale)普及率最高的国家之一,拥有超过 12 万台终端,卡支付渗透率超过 90%。
EFTPOS终端是新西兰零售场景中最常见的支付设备,支持接触式刷卡和NFC非接触式支付。
¶ 支付方式对比
| 方式 | 费用(商户) | 限额 | 特点 |
|---|---|---|---|
| EFTPOS(借记卡) | 约 $0.30 + 0.3% | 无 | 即时扣款,资金隔日到账 |
| Visa/Mastercard 信用卡 | 1.5% - 2.5% | 信用额度 | 积分奖励,延时结算 |
| 手机支付(Apple Pay/GPay) | 同卡种费率 | 同卡种 | NFC 近场通信 |
| 银行转账(线上) | 免费 | 银行限额 | 需等待净额结算周期 |
¶ EFTPOS 的技术参数
¶ 结算系统与 RBNZ ESAS
RBNZ 的 ESAS(Exchange Settlement Account System)是新西兰支付系统的结算枢纽。所有持有 RBNZ 结算账户的机构(主要商业银行)通过 ESAS 完成最终结算。
新西兰储备银行(RBNZ)是新西兰的中央银行,负责运营ESAS结算系统和维护支付系统稳定。
¶ ESAS 账户结构
| 账户类型 | 用途 | 持有机构 |
|---|---|---|
| 结算账户(Settlement Account) | 日常清算、准备金管理 | 商业银行 |
| 政府账户(Government Account) | 财政收支 | 新西兰国库 |
| 储备金账户(Cash Ratio Account) | 满足最低准备金要求 | 商业银行 |
¶ 日终结算流程
              日终净额
                  │
       ┌──────────┼──────────┐
       ▼          ▼          ▼
    银行 A     银行 B     银行 C
    ─$1.2M     +$0.7M     +$0.5M
       │          │          │
       └──────┬───┘──────────┘
              ▼
         RBNZ ESAS
         ─────────
         借记 A $1.2M
         贷记 B $0.7M
         贷记 C $0.5M
              │
              ▼
         日终可用余额更新
¶ 结算风险管理
为防范参与银行在净额结算时段内违约的风险,RBNZ 实施以下风险管理措施:
| 措施 | 描述 | 覆盖风险 |
|---|---|---|
| 净额借记限额 | 每家银行有最高净应付限额 | 信用风险 |
| 担保要求 | 银行需提供合格抵押品 | 结算中断风险 |
| 实时监控 | RBNZ 实时监控各银行账户余额 | 流动性风险 |
| 违约处置机制 | 违约时调用担保品、分摊损失 | 系统风险 |
¶ RBNZ 货币政策与支付系统的交互
RBNZ 的货币政策操作与支付系统密不可分。该行通过以下操作间接影响支付系统流动性:
- 公开市场操作(OMO):每周通过逆回购或债券购买注入或回收流动性
- 储备金要求:银行需在 RBNZ 维持一定比例的结算余额
- 贴现窗口:银行流动性短缺时可以从 RBNZ 获得紧急融资
2020 年 3 月 COVID-19 疫情期间,RBNZ 通过降低 OCR 至 0.25% 并结合大规模资产购买(LSAP)计划,向银行体系注入了约 NZD 600 亿的流动性,确保了支付系统的正常运转。
¶ ISO 20022 迁移
新西兰支付系统正在推进 ISO 20022 报文标准迁移,以提高数据传输的丰富度和系统的互操作性。ISO 20022 是国际支付报文的事实标准,相较于传统的 MT 格式(如 MT103),ISO 20022 提供了更丰富的结构化数据支持。
¶ 迁移状态
| 系统 | ISO 20022 状态 | 计划完成 |
|---|---|---|
| NZ CLEAR | 已支持(2022 年完成) | ✅ |
| BACHO | 规划中(下一代清算平台) | 2026-2027 |
| NZCCCS | 规划中 | 2026-2027 |
| 跨境 SWIFT | 已迁移(CBPR+) | ✅ |
¶ ISO 20022 对 NZ CLEAR 的影响
NZ CLEAR 的 ISO 20022 迁移带来了以下改进:
| 维度 | 迁移前(MT 格式) | 迁移后(ISO 20022) |
|---|---|---|
| 最大报文长度 | MT202: 约 300 字符 | pacs.008: 约 9,000 字符 |
| 数据结构 | 平面字段 | 结构化 XML 层次 |
| 汇款信息 | 4×35 字符 | 无限行(结构化发票级) |
| 地址格式 | 自由文本 | 结构化(街道/城市/邮编/国家) |
| 分类代码 | 只有 SWIFT BIC | BIC + LEI + 本地清算码 |
| 直通处理率 | 约 70% | >95%(预期) |
ISO 20022 带来的主要改进:每个支付报文可携带高达9,000 个字符的结构化数据(当前 BACHO 的若干倍),包括发票级详情、汇款人/收款人的完整地址信息、税务信息等。
¶ 安全与合规
¶ 反洗钱/反恐融资(AML/CFT)
新西兰遵守 FATF(金融行动特别工作组)标准,支付系统需满足以下合规要求:
| 要求 | 具体措施 |
|---|---|
| KYC | 身份验证、受益所有人识别 |
| 交易监控 | 大额交易报告(≥ NZD 10,000)、异常交易标记 |
| 跨境汇款 | 收款人信息验证(Travel Rule 合规) |
| 制裁筛查 | 联合国制裁名单、自主制裁名单筛查 |
¶ 支付系统安全标准
- PCI DSS:卡支付环境的安全标准
- NZ ISM:新西兰信息安全手册要求的加密等级
- SWIFT CSP:SWIFT 客户安全计划(适用于跨境 SWIFT 参与者)
¶ 新西兰的支付欺诈现状
支付系统的安全性是一个持续演进的挑战。新西兰近年来的支付欺诈情况:
| 欺诈类型 | 年损失(NZD) | 趋势 | 主要防范措施 |
|---|---|---|---|
| 网络钓鱼欺诈 | 约 2,000 万 | ↑ 上升 | 多因素认证、消费者教育 |
| 身份盗窃 | 约 1,500 万 | → 平稳 | 生物识别验证 |
| 信用卡欺诈 | 约 3,000 万 | ↓ 下降 | 3D Secure、EMV芯片 |
| 商家欺诈 | 约 1,000 万 | → 平稳 | 交易验证、风控模型 |
| 跨境欺诈 | 约 800 万 | ↑ 上升 | 制裁筛查、旅行规则 |
¶ 未来发展:新一代支付平台(NPP NZ)
2023 年,Payments NZ 启动了新一代支付平台项目(New Payments Platform),目标是为新西兰构建 24/7 实时零售支付能力,借鉴了澳大利亚 NPP 和英国 Faster Payments 的成功经验。
¶ NPP NZ 的关键特性
| 特性 | 说明 |
|---|---|
| 全天候运行 | 7×24×365 |
| 实时到账 | 10 秒内确认 |
| 丰富数据 | ISO 20022 标准,支持结构化数据 |
| 开放 API | 第三方支付服务提供商的接入 |
| 统一二维码 | 支持跨银行二维码支付 |
| 场景拓展 | 支持 Request to Pay(请求支付)、账单嵌入支付等 |
¶ NPP NZ 与澳大利亚 NPP 的对比
| 维度 | 澳大利亚 NPP | 新西兰 NPP NZ(规划) |
|---|---|---|
| 上线时间 | 2018 年 | 2027 年(预期) |
| 架构 | 参与者直连 | 可能采用中心辐射型 |
| 覆盖人口 | 2,600 万 | 520 万 |
| 识别方式 | PayID(手机/邮箱) | 规划中 |
| 开放接入 | 已支持第三方 | 规划中 |
| 日均交易量 | 约 200 万笔 | 预期约 30 万笔 |
¶ 计划时间线
| 阶段 | 时间 | 关键活动 |
|---|---|---|
| 可行性研究 | 2023 Q4 | 技术方案评估、国际经验调研 |
| 方案设计 | 2024 Q1-Q2 | 技术与商业方案设计、治理结构 |
| 采购阶段 | 2024 Q3-Q4 | 技术供应商选定 |
| 系统开发 | 2025 | 核心系统开发和测试 |
| 试点运行 | 2026 | 首批银行接入试点 |
| 全面上线 | 2027 | 全行业推广上线 |
¶ 跨境支付
新西兰经济高度依赖国际贸易和国际金融往来,跨境支付是支付系统的重要组成部分。2023 年新西兰商品和服务进出口总额约占 GDP 的 50%,远高于大多数发达经济体。
¶ 跨境支付方式对比
| 方式 | 到账时间 | 费用(NZD 1,000 汇款) | 适用场景 |
|---|---|---|---|
| SWIFT(电汇) | 1-3 工作日 | NZD 15-35 + 汇率差价 | 大额、正式跨境交易 |
| 外汇支付提供商(Wise/OFX) | 1-2 工作日 | NZD 5-15 + 实时汇率 | 个人和小企业跨境汇款 |
| 数字钱包(PayPal) | 即时-1 天 | NZD 20-40 + 汇率差价 | 在线购物和 C2C |
| 加密货币 | 分钟级 | 0.1%-1% 网络费 | 技术用户、去中心化应用 |
| 央行数字货币(CBDC) | 未来可期 | RBNZ 在研究数字现金 | 潜在替代方案 |
¶ 新西兰跨境支付的特点
作为一个小型开放经济体,新西兰的跨境支付面临几个独特挑战:
- 规模经济不足:区分行结构使得新西兰在 SWIFT 网络中的议价能力有限
- 对澳大利亚的高度依赖:约 25% 的跨境支付流向澳大利亚(贸易和人员流动)
- 转口贸易:大量 NZD/USD 交易需要通过澳大利亚或新加坡的做市商中转
- 季节性波动:乳制品出口旺季(10-12 月)和旅游旺季(12-2 月)带来支付量高峰
RBNZ 和澳大利亚储备银行(RBA)已于 2023 年启动跨塔斯曼支付连通性研究,探索 NZD/AUD 跨境支付的优化方案。
¶ 重大事件与系统韧性
¶ 2021 年 NZ CLEAR 中断事件
2021 年 11 月,NZ CLEAR 系统因技术故障连续中断约 5 小时,导致大量大额支付延迟。这一事件暴露了系统弹性的几个关键问题:
- 故障影响:约 1,200 笔大额交易延迟,影响外汇市场 NZD 流动性
- 恢复机制:手动切换至备份系统耗时约 3 小时
- 后果:促使 Payments NZ 加强灾备测试和自动切换能力
¶ 系统韧性要求
RBNZ 对关键支付系统提出了严格的韧性和可用性要求:
| 要求 | 标准 | 说明 |
|---|---|---|
| 系统可用性 | ≥ 99.99% | 年度停机不超过 52 分钟 |
| 恢复时间目标(RTO) | < 1 小时 | 从故障到恢复运行 |
| 恢复点目标(RPO) | < 5 分钟 | 数据丢失上限 |
| 灾备测试 | 每季度 | 模拟主站点故障 |
| 容量规划 | 峰值负荷的 2 倍 | 确保极端场景可用 |
¶ 关键数据指标
| 指标 | 数据 | 年份 |
|---|---|---|
| BACHO 年交易量 | 6.2 亿笔 | 2023 |
| NZ CLEAR 日均交易量 | 5,200 笔 | 2023 |
| NZ CLEAR 日均交易额 | NZD 450 亿 | 2023 |
| EFTPOS 终端数量 | 约 12 万台 | 2023 |
| 非现金支付占比 | 超过 98% | 2023 |
| 人均年电子交易笔数 | 约 320 笔 | 2023 |
| 即时支付覆盖 | 尚不支持(NPP 开发中) | 2024 |
| 五大行市场份额 | 约 90% | 2023 |
| 支付系统年度运营成本 | 约 NZD 2 亿 | 2023 |